Reste à charge, spécialistes, optique et dentaire : comment réduire ses dépenses de santé sans renoncer aux soins
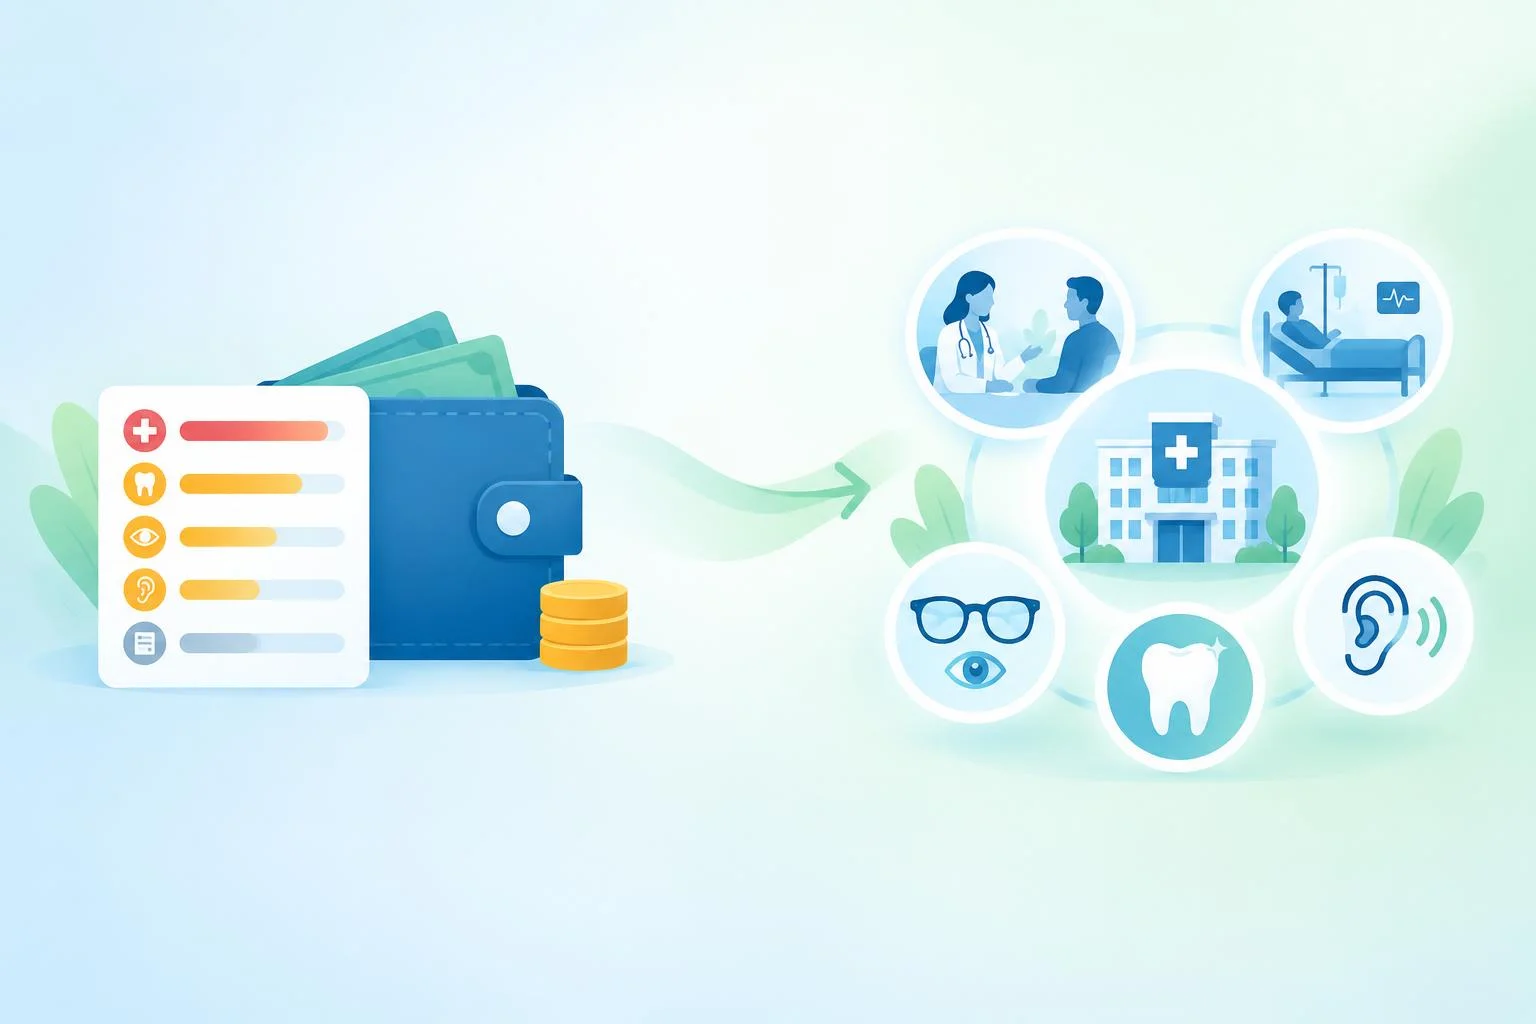
Maîtriser ses dépenses de santé ne revient pas à repousser des soins utiles. Le vrai enjeu est de réduire le reste à charge là où il pèse le plus : consultations spécialisées, hospitalisation, optique, dentaire, audition ou soins peu remboursés. Avec quelques repères concrets, il est possible de mieux se soigner tout en protégeant son budget.
Repérer les dépenses qui déséquilibrent vraiment le budget
Le premier levier consiste à distinguer les soins courants des postes qui creusent l’écart entre le prix facturé et le remboursement réel. Selon la DREES, le reste à charge moyen atteignait 274 € par an et par habitant en 2023, pour une participation directe des ménages de 18,6 milliards d’euros. Ce chiffre moyen masque de fortes disparités selon les situations.
Les consultations de spécialistes peuvent coûter cher dès qu’elles s’accompagnent de dépassements d’honoraires. S’y ajoutent des dépenses souvent mal anticipées : prothèses dentaires, lunettes, appareils auditifs, forfait journalier en cas d’hospitalisation, actes hors nomenclature, psychologie ou médecines douces.
| Poste de dépense | Risque pour le budget | Point de vigilance |
|---|---|---|
| Consultations spécialisées | Dépassements d’honoraires | Secteur tarifaire et parcours de soins |
| Optique | Équipement coûteux | Niveau de garantie et 100 % Santé |
| Dentaire | Prothèses et orthodontie | Devis et plafonds de remboursement |
| Hospitalisation | Forfait journalier et frais annexes | Garantie chambre particulière et séjour |
| Soins peu remboursés | Reste à charge élevé | Forfaits annuels dédiés |
Choisir une complémentaire utile, pas simplement rassurante
Une complémentaire santé efficace n’est pas forcément la plus chère. Elle doit avant tout correspondre à vos besoins réels. Si vous consultez régulièrement un dermatologue, un gynécologue, un cardiologue ou un ophtalmologue, la garantie sur les soins spécialisés devient prioritaire. Si vos dépenses concernent davantage les lunettes, le dentaire ou l’hospitalisation, c’est sur ces lignes qu’il faut concentrer le budget.
Les critères à comparer avant de souscrire
Ne vous limitez pas au montant de la cotisation. Vérifiez aussi les plafonds de remboursement, les forfaits annuels, la prise en charge des dépassements d’honoraires, les garanties en hospitalisation et les postes peu remboursés. Une formule séduisante sur le papier peut laisser un reste à charge élevé si elle couvre mal les spécialistes ou impose des limites trop basses.
Pour approfondir cette comparaison, il peut être utile d’en savoir plus sur les mécanismes de remboursement et les points à examiner dans un contrat.
Quand revoir son contrat
Une complémentaire doit être réévaluée à chaque changement de rythme de soins : port de lunettes, traitement dentaire, projet d’hospitalisation, suivi chronique ou départ à la retraite. L’arbitrage entre cotisation et niveau de garanties devient alors central, car payer moins chaque mois n’est intéressant que si le contrat évite les gros restes à charge au moment où ils surviennent.
Réduire le coût des spécialistes sans renoncer à la qualité
Pour les consultations spécialisées, le premier réflexe est de respecter le parcours de soins coordonné. Déclarer son médecin traitant et passer par lui lorsque c’est nécessaire améliore le remboursement par l’Assurance Maladie. C’est un levier simple, souvent sous-estimé.
Privilégier le bon secteur tarifaire
Un professionnel de secteur 1 applique en principe les tarifs conventionnés. Un spécialiste adhérant à un dispositif de pratique tarifaire maîtrisée peut aussi limiter les dépassements. Avant un rendez-vous, vérifiez donc non seulement la disponibilité du praticien, mais aussi son mode de tarification. À qualité de soin équivalente, l’écart sur la facture finale peut être significatif.
Demander un devis dès qu’un soin devient lourd
Pour une couronne, un appareillage auditif, un équipement optique ou une intervention programmée, demandez un devis écrit. Il permet de comparer plusieurs professionnels, d’interroger votre complémentaire avant l’engagement et d’éviter les mauvaises surprises. Cette habitude est particulièrement utile pour les soins dentaires et l’hospitalisation.
Utiliser tous les dispositifs qui font baisser le reste à charge
Le dispositif 100 % Santé, lancé en 2019, peut supprimer le reste à charge sur certains équipements en optique, dentaire et audition, à condition de choisir les offres prévues dans ce panier. Beaucoup d’assurés disposent de ce droit sans l’utiliser, simplement parce qu’ils ne le demandent pas explicitement.
Les réseaux de soins constituent un autre levier concret. Ils donnent accès à des tarifs négociés chez certains opticiens, dentistes ou audioprothésistes. Les économies annoncées vont de 10 % à 30 %, ce qui pèse vite sur un budget familial.
Le tiers payant évite l’avance de frais dans de nombreuses situations. Si vos revenus sont modestes, la Complémentaire Santé Solidaire peut réduire fortement la participation financière et faciliter l’accès aux consultations, aux médicaments et à certains équipements. Son accès est soumis à des plafonds de ressources : en 2025, le seuil pour la version gratuite est fixé à 10 339 € par an pour une personne seule.
Installer des réflexes qui évitent les dépenses tardives
Le budget santé se pilote mieux quand on anticipe. Les médicaments génériques permettent en moyenne 30 % d’économie par rapport au médicament princeps. Pour les produits sans ordonnance, comparer les prix d’une pharmacie à l’autre reste utile, car les écarts peuvent être réels.
Prévention, dépistage et calendrier personnel
Un contrôle dentaire avant qu’une douleur n’impose une intervention plus lourde, une vérification de la vue au bon moment, un dépistage dès l’âge recommandé, une relecture du contrat avant une hospitalisation prévue : ce tempo régulier évite l’effet de rattrapage, celui où l’on cumule soudain consultation spécialisée, examens, équipement et reste à charge. En santé, le retard coûte souvent plus cher que la prévention.
Cette logique vaut aussi pour le renouvellement des lunettes, les bilans de prévention et les campagnes de dépistage, notamment à partir de 50 ans pour certains cancers. Plus les soins sont pris tôt, moins ils risquent de devenir lourds et coûteux.
- Identifiez vos postes de dépenses récurrents sur 12 mois.
- Vérifiez si votre complémentaire couvre vraiment ces besoins.
- Respectez le parcours de soins pour les spécialistes.
- Comparez secteur tarifaire, devis et réseau partenaire avant un soin coûteux.
- Activez le 100 % Santé, le tiers payant et, si besoin, la Complémentaire Santé Solidaire.
Optimiser son budget santé ne revient pas à réduire les soins, mais à mieux choisir le parcours, le contrat et le professionnel. C’est cette combinaison qui permet de préserver l’accès aux soins spécialisés sans laisser le budget dériver.

- La physiothérapie est-elle efficace ? Soulager la douleur, retrouver la mobilité et progresser durablement - 18 octobre 2026
- Tendon ou ligament : l’attache explique la différence entre mouvement et stabilité - 17 octobre 2026
- Déchirure du muscle du mollet : quels signes, quels gestes et quel délai de reprise ? - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Mal de gorge : 4 huiles essentielles efficaces et la règle des 48 heures pour agir sans risque
 Manque d’énergie : 4 leviers pour identifier la cause et retrouver votre vitalité
 Valériane pour le sommeil : 3 précautions clés et 6 semaines de cure pour une efficacité durable
 Côte cassée ou fêlée : comment reconnaître les signes et gérer la douleur au quotidien